


Caida en la demanda interna y la sobrecapacidad impulsan la exportación de autos chinos
El mercado automotriz a nivel global está presenciando un fenómeno histórico: la masiva exportación de autos chinos hacia todos los continentes. Lo que inicialmente la industria interpretó como un plan de expansión natural de las marcas asiáticas, hoy se revela como una agresiva estrategia de supervivencia frente a una severa crisis de sobrecapacidad productiva.

Con un mercado interno que muestra claros signos de agotamiento y una despiadada guerra de precios, buscar refugio comercial fuera de sus fronteras se ha vuelto vital.
Durante décadas, China fue el motor indiscutible del volumen de ventas globales de la industria. Sin embargo, los últimos reportes de la Asociación China de Automóviles de Pasajeros (CPCA) indican que, para agosto de 2026, las ventas domésticas cayeron un alarmante 24.2% interanual. Esta fatiga en el consumo ha impactado directamente a las alianzas estratégicas (Joint Ventures) occidentales y japonesas, cuya participación conjunta de mercado se desplomó por debajo del 32%.
El consumidor chino actual se inclina hacia los Vehículos de Nueva Energía (NEV), un concepto que agrupa híbridos y eléctricos. En este segmento, las marcas locales ofrecen tecnología superior, infoentretenimiento avanzado y ciclos de desarrollo de apenas 18 meses, barriendo con el modelo tradicional de negocio de los gigantes extranjeros.
Exportación de autos chinos: la respuesta a la contracción interna
La verdadera razón de esta avalancha internacional de vehículos radica en una brecha matemática insostenible. Diversos análisis del sector sitúan la capacidad productiva instalada en China por encima de los 40 millones de unidades anuales, mientras que la demanda interna apenas absorbe entre 22 y 25 millones de vehículos.
Esta brutal discrepancia ha dejado a la industria con fábricas sobredimensionadas, y a su vez sus cadenas de suministro. Mientras los líderes de la movilidad eléctrica logran mantener tasas de producción aúm rentables, las plantas dedicadas a vehículos de combustión interna operan a una fracción de su capacidad. Para liquidar inventario, las marcas desataron descuentos destructivos que aniquilaron los márgenes, forzando a los fabricantes a buscar la rentabilidad en otras latitudes.
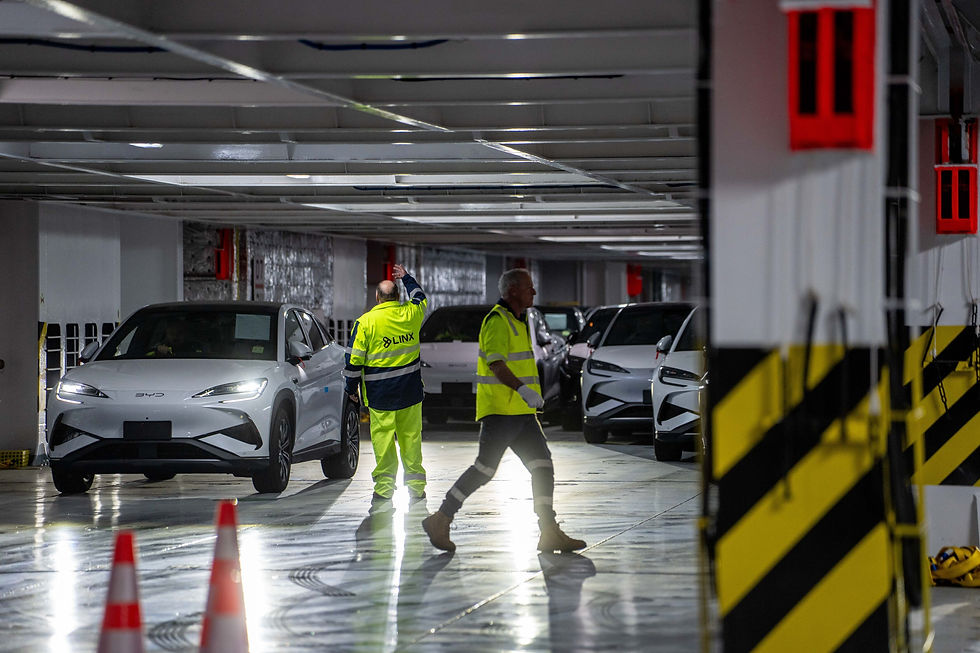
Ante este complejo escenario doméstico, los envíos internacionales rompieron todas las proyecciones. Solo entre enero y agosto de 2026, China exportó más de 7.15 millones de vehículos, una cifra que pulveriza el total exportado en todo el año 2025. Actualmente, casi el 37% de todo lo que produce la industria automotriz del país termina en embarcaciones que viajan a todo el mundo.
Sorprendentemente, el líder indiscutible en volumen no es BYD, sino Chery. Apoyada fuertemente en su portafolio de vehículos de combustión e híbridos, Chery exportó más de 1.3 millones de unidades en los primeros ocho meses de 2026. BYD le pisa los talones monopolizando el segmento de autos enchufables, seguido de cerca por el portafolio multimarca de Geely.
Aun así, este repunte conlleva riesgos. Los volúmenes de exportación superan ampliamente las ventas reales de los concesionarios en el extranjero, lo que sugiere una silenciosa pero preocupante acumulación de inventario en puertos foráneos.
El ecosistema automotriz global ha cambiado su eje prodctivo definitivamente. La agresiva sobrecapacidad productiva de China ha democratizado el acceso a vehículos más tecnológicos en regiones emergentes como América Latina, golpeando la mesa con una relación valor-precio imbatible.
Sin embargo, si la acumulación global de stock continúa a este ritmo, el mercado podría sufrir un ajuste correctivo en el mediano plazo. Para los fabricantes tradicionales, el mensaje ya no puede ignorarse: o alcanzan el vertiginoso ritmo de China, o enfrentan la obsolescencia.


Comentarios